
[편집자주] 파이낸스스코프는 단독성 기사, 인사이트 등을 담은 내용을 유료로 제공하고 있습니다. 유료 출고시 제목은 '프리미엄 회원에게만 제공되는 기사입니다'로 표시되고 제목은 본문에 제공합니다. 또한 무료로 전환시 기사의 제목을 재배치하고 공개됩니다.
공조 설비·클린시스템 및 태양광 사업을 하는 신성이엔지가 반도체 업황 호조에 따른 카펙스(CAPEX·설비투자) 확대에 힘입어 신성이엔지가 실적 개선에 나선다.
1일 신성이엔지 관계자는 “클린환경 사업부가 수주한 여러 프로젝트 가운데 있어서 공정 진행에 따른 매출 이연과 초기비용 발생으로 일부 매출이 지연됐다”며 “재생에너지 부문 역시 출고 지연 등의 이슈로 매출 인식 시점이 다소 늦어졌다”고 설명했다.
이어 “2분기 영업이익 흑자를 달성하면서 사업 방향에는 문제가 없다는 사실이 확인됐으나, 증권업계 기대 대비 다소 완만하게 진행되고 있는 것으로 보고 있다”며 “본격적인 실적 회복은 4분기부터 나타날 것으로 예상하고 있으며, 올해 6월 말 기준 3926억원의 수주잔고를 기반으로 하반기 후반부로 갈수록 수익성 개선이 가시화 될 것으로 본다”고 말했다.
회사는 공조 설비 및 클린시스템을 공급하는 클린환경 사업부문과 태양광 관련 제품을 판매하는 재생에너지 부문을 통해 매출을 확보하고 있다.
특히 클린환경 사업부문이 총 매출의 90% 이상을 담당하고 있어, 세간에 알려진 태양광 기업 이미지와는 다소 차이가 존재한다.
증권업계는 신성이엔지가 올해 150억~200억원 수준의 영업이익을 기록할 것으로 예상하고 있다.
신성이엔지가 ▲올해 1분기 매출 1536억원, 영업손실 22억원 ▲2분기 매출 2018억원, 영업이익 30억원을 달성해, 상반기 동안 많은 이익을 확보하지는 않은 상황이기에 더욱 회사의 사업 방향 및 실적 추이에 관심이 집중되는 상황이다.
3분기에는 원가 반영이 이어지는 구간으로, 급격한 수익성 회복보다는 점진적인 실적 개선 흐름을 예상하고 있다고 언급했다.
유안타증권 리포트에 따르면 삼성전자의 경우 평택5공장, 미 테일러 공장을 비롯해 용인클러스터 1기 구축을 진행하고 있는 것으로 알려졌다. 또한 디스플레이, 바이오, 반도체 소재 기업들의 투자가 가속화되고 있는 상황이다. 기업들의 클린시스템 일부를 수주해 공급하고 있는 신성이엔지의 사업 수익성은 개선되고 있다고 전해진다.
아울러 신성이엔지는 SK하이닉스향 레퍼런스도 보유하고 있다. 현 시점에도 관련 프로젝트를 진행하고 있는 것으로 알려져 있다. 하이닉스의 청주·용인 클러스터 관련 클린환경 사업 물량도 확보한 것으로 확인된다. 나아가 신성이엔지는 미국 반도체 기업 텍사스 인스트루먼트(TI)의 말레이시아 팹 물량까지 확보한 상태다.
회사 측은 반도체 공정 고도화로 클린환경 부문의 사업 호조가 이어지고 있다고 밝혔다.
회사 관계자는 “반도체 공정 미세화로 인해 파티클 제어 역량이 확대, 습도제어의 중요성도 부각되는 상황으로, 당사의 클린환경 부문의 사업 규모가 확대되고 있다. 수주 강도 역시 강화되는 추세다”며 “클린환경 부문의 6월말 기준 수주잔고 규모(3962억원)는 지난해 동기 수주 잔고 1753억원 및 지난해 말 수주잔고는 2731억원 대비 크게 늘어난 수치”라고 강조했다.
향후 2~3년 동안의 사업 확대도 무리 없이 진행될 것으로 회사는 판단하고 있다.
신성이엔지 측 관계자는 “당사는 기존 고객사인 반도체 기업 외에도 PCB 생산업체 코리아써키트, 반도체 장비사 샘씨엔에스 등으로 고객사 범위를 넓혀가고 있다”며 “아울러 기존 산업용(반도체용) 클린룸에서 바이오 클린룸으로 사업범위를 확장해 나가고 있으며, 올해 초 바이오향 수주를 받아 공사를 진행하고 있다”고 전했다.
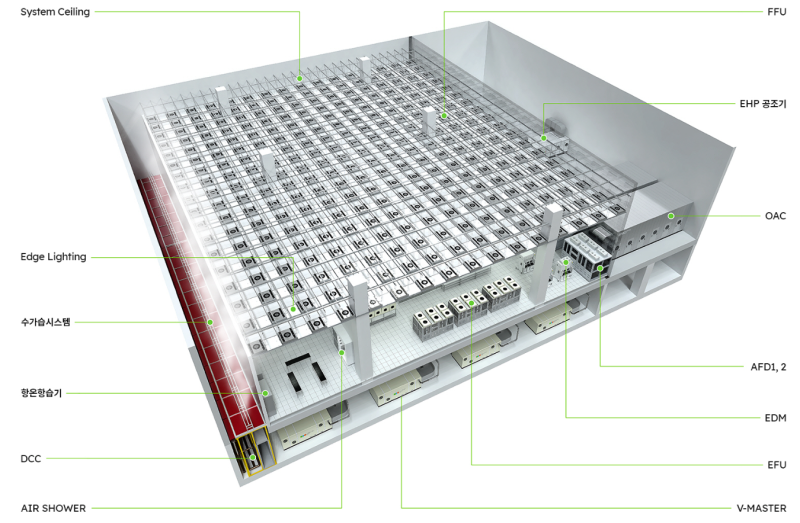
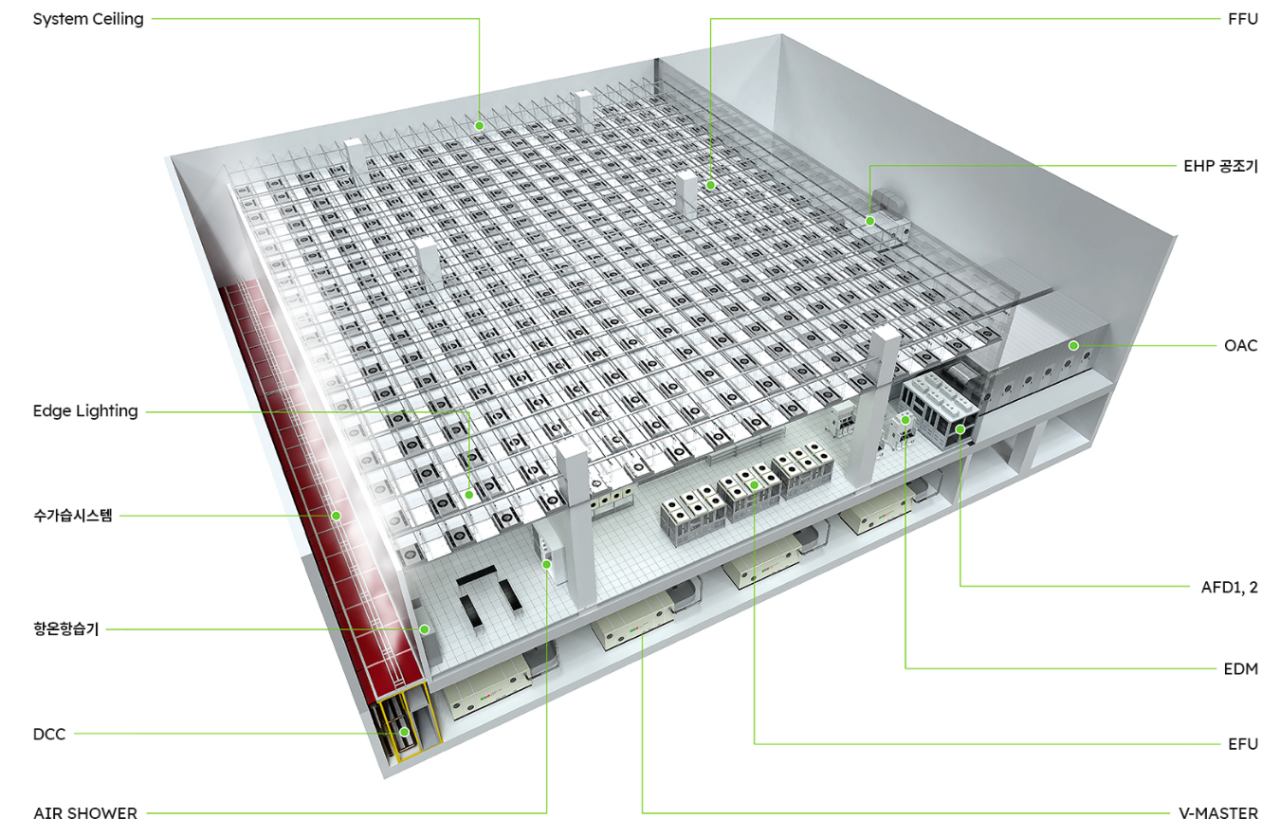
이어 “신성이엔지는 국내 클린룸 시장에서 약 60%의 점유율을 바탕으로 타사 대비 뛰어난 경쟁력을 가지고 있다”며 “용인사업장 외에도 베트남, 중국 등 해외 거점지역에서 연간 12만대의 FFU(클린룸 설비의 일종)를 생산할 수 있는 캐파를 보유하고 있다. 이를 기반으로 국내외 물량을 커버 중이며 이는 독보적인 경쟁력”이라고 덧붙였다.
한편 다올투자증권은 전방 산업인 반도체 인프라의 확대가 상당 수 예정돼 있어 하반기 신성이엔지의 실적 성장세가 본격화 될 것으로 보고 있다.
다올투자증권은 신성이엔지가 ▲올해 매출 6840억원, 영업이익 202억원 ▲2027년 매출 7551억원, 영업이익 362억원을 달성할 것으로 전망했다.
신성이엔지가 2025년 매출 5675억원, 영업이익 13억원을 달성한 것을 감안하면 회사는 큰 폭의 수익성 개선을 앞두고 있는 것으로 평가된다.